在舟山,海風裹著鹹味吹了千百年,也吹著一代代靠海吃飯的人。
伏季休漁期的漁港格外安靜,桅桿林立,大大小小的漁船泊在碼頭休整。
華夏銀行杭州分行轄屬舟山分行客戶經理小王又一次踩著魚腥味的石板路,來到船老大老陳的船邊。
老陳站在自家那艘鋼質漁船前,眉頭擰成一個結:“船該大修了,網具也得換新的。可手裏的錢,沒那麼多啊。”
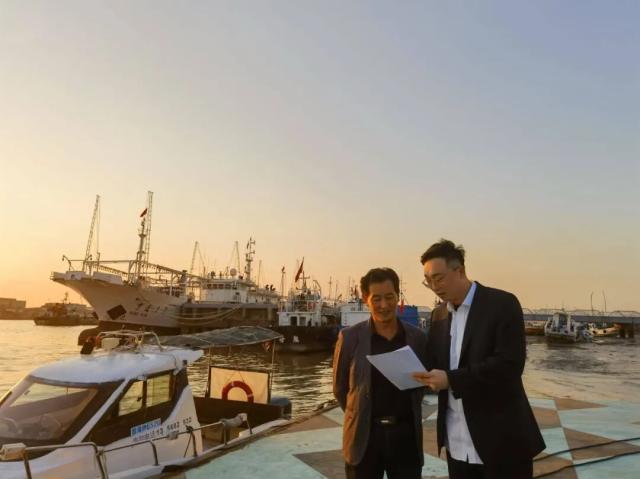
在碼頭,舟山分行工作人員向漁民解讀“漁業貸”産品
01漁民不缺信用,缺的是被“看懂”
老陳的難處,小王聽得太多了。
這些年,他和團隊跑遍了舟山的漁港碼頭,訪船東、記漁汛,最懂漁民心裏的“憋屈”:
大家風裏來浪裏去,踏實肯幹、收入也穩,可一到貸款就犯難——傳統貸款認的是房産,漁船價值難評估,審批慢不説,還款期限還跟漁汛“擰著勁”。
守著大海這座寶庫,卻卡在“缺抵押、手續慢”六個字上。想修船、換網、備物資,只能幹著急。
走訪得多了,團隊慢慢看清一件事:漁民不缺信用,缺的是被銀行“看懂”的信用。船舶所有權證書上那串編號,捕撈日誌裏一筆筆漁獲記錄,就是漁民的“家底”。
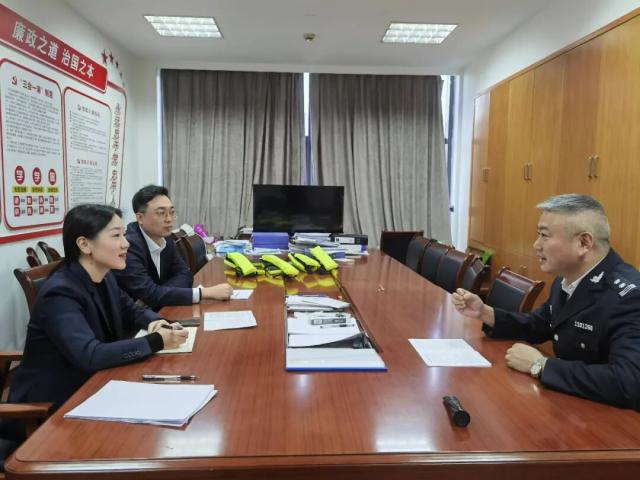
舟山分行工作人員與當地漁業局溝通了解近海遠洋漁船情況
02不看房本,看這本
看清家底,還得敢換演算法。
圍繞一紙船舶所有權證書,團隊獨創了“船舶資産價值+漁業經營現金流”雙核評估模式,從兩頭給漁民的信用“定價”:
一頭看船舶,算清固定資産。漁船噸位、功率、船齡,證上登得明明白白,船值多少錢,一筆一筆算得出來。
一頭看流水,摸清經營能力。出海記錄、賣魚帳單有據可查,多年穩定的漁獲收入,就是實打實的經營流水。
不看房産證,改看船舶所有權證書;不唯抵押物,更看經營流水。一船一網、一筆一賬,合成了一本“漁民自己的資産負債表”。
03一筆貸款,跟著潮水走
家底算清了,錢還得給得“合身”。
通過雙核評估模式為漁民量身定制的“漁業貸”,最高可貸500萬元,期限1年,執行普惠金融優惠利率,按月付息、到期還本——每一條設計,都貼著漁民的生産節奏:休漁期申請,開漁前到賬;出海捕魚,賣完漁貨再還本金。
資金流轉,跟潮水一樣自然。
老陳成了第一批受益者。300萬元“漁業貸”到賬後,他把船上的網具全部換新。站在船頭給小王打電話,聲音裏都帶著海風浩蕩的味道:
“以前借錢只看房産證,現在華夏銀行看我的船舶所有權證書——真是我們漁民自己的銀行!”
老陳的故事,是華夏銀行舟山分行深耕海洋金融的一個縮影。
截至2026年6月末,“漁業貸”已服務客戶25戶,累計授信約5000萬元。
數字背後,是25個漁民家庭穩穩的生計,是25艘漁船重新煥發的活力,更是金融活水流進了實體經濟最需要的地方。
從望“貸”興嘆到如“漁”得水,變的不只是一款産品,更是一次金融服務的“深海突圍”。
因為華夏銀行相信:好信用,在大海上同樣閃閃發光。