賣過二手房的人,大概都懂那種焦慮。
房子還有貸款沒還清,想賣?行,先把剩下的貸款一次性還上,解除抵押,才能過戶。可問題是——手裏沒那麼多現錢呢?
很多人只能去借“過橋資金”。聽著挺專業,説白了就是短期借錢墊上,那利息可是不低。買賣雙方還得反覆跑銀行、跑不動産登記中心,登出抵押、辦過戶、再辦新貸款,來來回回好幾趟,整個流程十天半個月是常事。
還有讓人不踏實的:買方先把錢給賣方還貸,萬一賣方拿錢跑了或者房子被查封怎麼辦?賣方過了戶遲遲收不到尾款怎麼辦?
這些麻煩,如今有了新解法。
“帶押過戶”,這到底是個啥?
先做個小科普。
以前賣房,必須“先還貸、再過戶”——房子押在銀行,不還清貸款、不解除抵押,這房子就沒法交易。
帶押過戶,簡單説就是不用先還清原來的貸款,房子帶著抵押就能直接過戶。買賣雙方和銀行坐在一起,把“還貸、解押、過戶、新貸款”幾件事合併成一件事辦,資金在監管賬戶裏封閉流轉,誰也碰不到不該碰的錢。
道理不複雜,但落地有個難點:如果賣方的貸款銀行和買方的貸款銀行不是同一家,怎麼辦?
兩家銀行之間存在信任壁壘——原貸款銀行擔心自己的債權沒保障,新貸款銀行擔心資金安全,協調起來非常困難。所以目前很多城市的 “帶押過戶”,只支援同行辦理,跨行一直是塊難啃的硬骨頭。
而這一次,華夏銀行呼和浩特分行把這塊硬骨頭啃下來了。
四方坐到一張桌子前,一天辦完
近日,華夏銀行呼和浩特分行聯合呼和浩特市不動産登記中心、中國太平洋財産保險呼和浩特中心支公司,成功落地了內蒙古自治區首筆“跨行帶押過戶”業務。
怎麼做到的?三個關鍵詞:
四方聯辦
買方、賣方、原貸款銀行、新貸款銀行,四方同時申請、同步辦理,不用再來回跑腿、反覆交材料。
三項合併
抵押權登出登記、房屋轉移登記、抵押權首次登記——原本要分三次辦的手續,合併成一次辦。
一天拿證
當日申請、當日辦結、當日拿證,《不動産權證書》和《不動産登記證明》同步核發。
有人可能會問:原貸款銀行的錢誰來還?安全嗎?
這就是“政銀保”協同模式的精妙之處。太平洋保險提供了“房屋履約保證保險”作為風險保障,相當於給交易加了一道安全鎖;不動産登記中心全程無縫銜接登記業務;華夏銀行則負責資金監管和流轉,確保買方的錢先用於結清賣方原貸款,剩餘部分才付給賣方,全程封閉運作。
保險兜底、資金監管、登記同步,三道防線同時生效。原貸款銀行的債權有保障,購房者的資金流向全程可控。
對普通人來説,到底好在哪?
説一千道一萬,老百姓最關心的是:這事兒跟我有啥關係?
三個字:省、快、安。
省——真金白銀省錢。賣方再也不用去借高息過橋資金,動輒幾萬塊的墊資費用直接省掉。交易環節少了,綜合成本自然降下來,省到就是賺到。
快——一天搞定,告別跑腿。以前還貸、解押、過戶、新貸款,每個環節都要排隊等,少説十天半個月。現在合併辦理,當天申請當天拿證,少跑好幾趟,少請好幾天假。
安——錢在監管賬戶裏,誰也動不了。買方不用擔心首付打了水漂,賣方不用擔心過了戶收不到尾款。資金不經過個人手,全程閉環流轉,交易雙方都能睡個踏實覺。
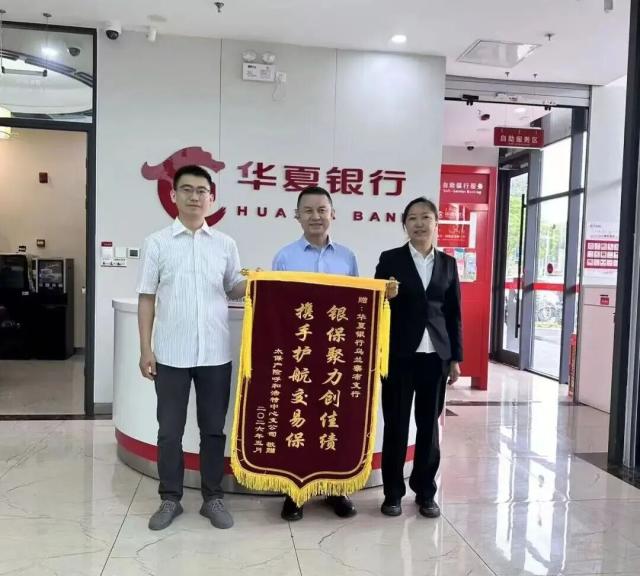
這筆業務落地後,呼和浩特市不動産登記中心專門邀請華夏銀行做經驗分享,合作方太平洋保險也專程送來了錦旗。但比起這些,更重要的是,又一件老百姓的“麻煩事”,變得沒那麼麻煩了。
“帶押過戶”不是什麼高大上的概念,它解決的就是普通人賣房時最現實的難題:湊錢難、跑腿多、不放心。金融創新的意義,説到底不是炫技,而是讓這些關乎千家萬戶的事,辦得更省心、更安心。
目前,這項業務正在呼和浩特持續推廣。如果你或身邊的人正打算買賣二手房,不妨多問一句:在華夏銀行辦帶押過戶嗎?
説不定,就能省下好幾萬、少跑好幾趟。