孟先生和李女士夫婦,都已年過花甲。
他們操心自己的養老和看病,但和多數家庭不一樣,他們心裏還壓著一塊更沉的石頭——智力障礙的兒子。
“以後沒我們照顧了,他怎麼辦?”
這個問題,他們想了無數遍,也揪了無數遍心。
直到8月25日,一份協議在北京東城簽下,這塊石頭才落了地。
揪心的問題
孟先生家的情況,有個讓人心酸的名字,叫“老養殘”家庭——父母日漸老去,還要放心不下一個不能獨立生活的孩子:
萬一哪天自己失能失智了,誰來合法地替家人在手術單上簽字?
萬一夫妻二人不能照顧孩子了,孩子每個月的生活費、康復費,誰來按時發?
一日三餐、看病吃藥,又有誰能一直管下去?
現有的辦法,想遍了都不踏實:錢和房子直接留給孩子吧,他沒能力管,守不住;託付給親戚朋友吧,人情會變、人也會老,終究不是長久之計。
一句話——給他,他守不住;不給,他沒法活。
這是多少特需家庭共同的兩難。
答案來了:全國首單
孟先生夫婦找到的答案,是華夏銀行推動設立的“特需家庭多類型資産服務信託”。
8月25日,“外貿信託·紫金系列·華夏世家·吉量1號服務信託”在北京東城區正式簽約。
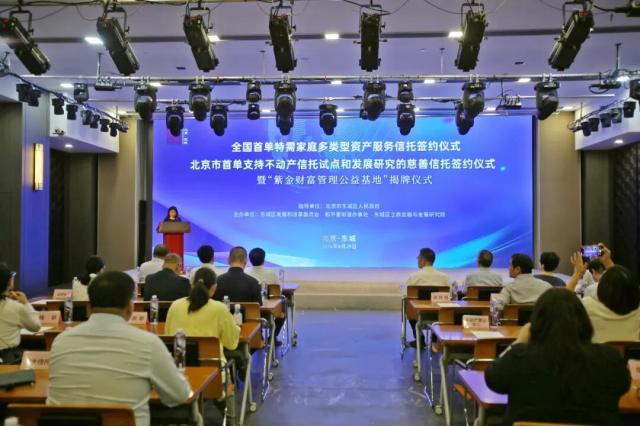
這是全國首單把不動産、資金、保單三類資産一起納入管理的綜合型特需家庭保障信託。
説通俗點,就是把一個家的“家底”打包在一起安排明白:
——房子,可以約定出租,租金每月自動進入專門賬戶,用於日常照護;
——保單,理賠金直接進入信託專戶統一調配;
——存款,由專業機構穩健打理,既方便日常取用,又能長期保值。
更關鍵的設計,是“管人”和“管錢”分開:
專業監護機構負責生活照料、醫療決策這些“人”的事;信託公司負責管錢,每一筆支出都嚴格按照父母的意願來,互相監督、誰也不能越界。
而且,裝進信託的資産受法律保護、獨立隔離,不會被抵債、挪用或侵佔,每筆錢花在哪、花了多少,全程留痕、專款專用。
一份跨越幾十年的承諾
這個安排最貼心的地方在於:它的有效期,是一輩子,甚至跨越兩代人。
父母身體硬朗時,信託幫忙打理資産、安排養老;萬一父母失去自主決策能力,信託照樣按時發放生活費、結算醫療費,還留了應急支付通道;即便父母離世,信託依然會持續為孩子提供終身照護資金。
父母的牽掛,制度一筆一筆回應。
同時,夫婦倆在意識清醒時就辦好了意定監護和遺囑監護,提前定好不同階段由誰來照料、誰來簽字,全部經過司法程式,具備法律效力。
“信託的制度優勢,為解決家庭長期照護難題帶來了真正出路。”孟先生説,他由衷希望這種方式能被更多有同樣困境的家庭聽見、看到、用上。
首單背後,是協同和專業
這份“安心”的交付,不是一家機構能單獨完成的。
在東城區統籌指導下,華夏銀行發揮財富管理與私人銀行專業優勢,北京分行私行中心專門組建專項小組,聯合和平裏街道一戶戶摸排需求、一遍遍推敲條款,聯動外貿信託、專業意定監護機構等多方力量,織起一張“政—銀—信”協同的關愛服務網。
很多人印象裏,信託是“高凈值人群專屬”。而這一單,恰恰打破了這個門檻——普通特需家庭的房子、存款、保單,同樣可以被專業地、有尊嚴地安排好。
金融的溫度,不在於數字多大,而在於能不能接住一個家庭最沉的牽掛。
華夏銀行,以專業守護託付,以制度延續大愛。
如您所願,不負所托。